
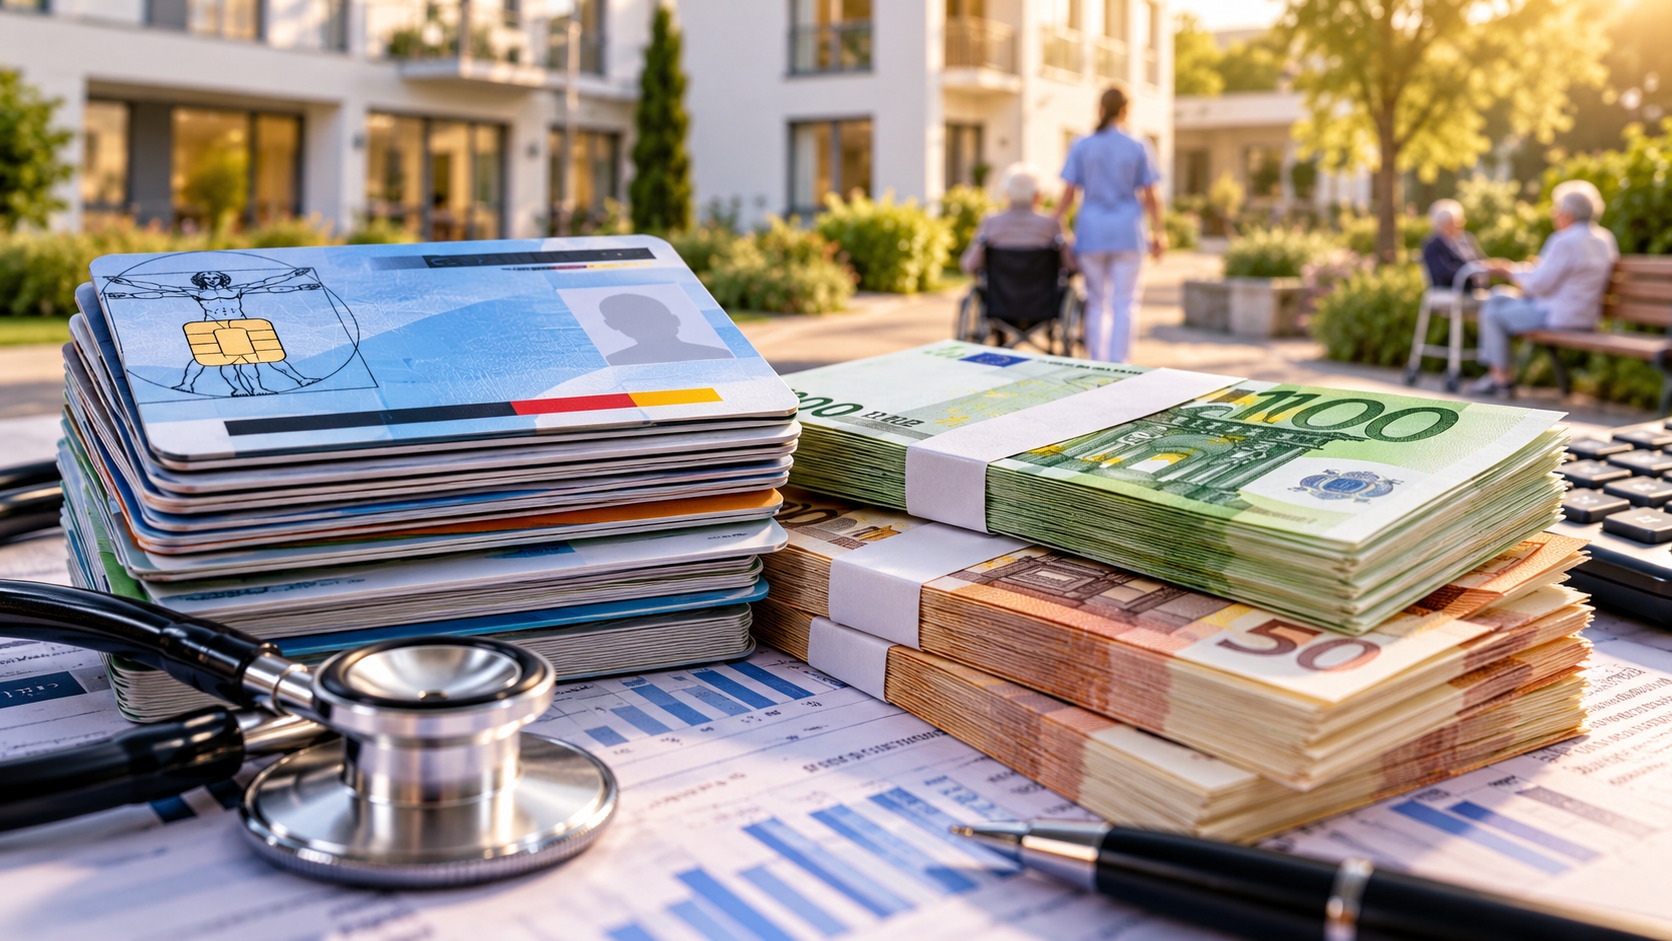
Während Pflegebedürftige immer höhere Eigenanteile zahlen, Pflegekräfte unter enormem Druck arbeiten und die Sozialversicherungsbeiträge steigen, erschüttert ein Finanzskandal das deutsche Gesundheitswesen. Krankenkassen und Kassenärztliche Vereinigungen haben erhebliche Summen in riskante Immobilienfinanzierungen investiert. Hunderte Millionen Euro mussten bereits abgeschrieben werden. Auch mindestens eine gesetzliche Pflegekasse ist betroffen.
Was zunächst wie ein begrenzter Skandal um einzelne Immobilienfonds aussah, hat inzwischen eine ganz andere Dimension erreicht. Nach offiziellen Angaben der Bundesregierung beläuft sich der Nominalwert problematischer Geldanlagen allein bei bundesunmittelbaren Krankenkassen auf rund 1,1 Milliarden Euro. Bereits zum 31. Dezember 2025 waren davon rund 400 Millionen Euro wertberichtigt.
Der endgültige Schaden ist noch nicht bekannt. Weitere Verluste sind möglich. Die Vorgänge werfen grundlegende Fragen auf: Warum haben gesetzliche Sozialversicherungsträger mit Geldern der Versicherten riskante Finanzprodukte erworben? Wer hat diese Entscheidungen getroffen? Wo war die staatliche Aufsicht? Und welche Konsequenzen müssen die Verantwortlichen tragen?
1,1 Milliarden Euro in problematischen Geldanlagen – die offiziellen Zahlen
Am 4. September 2026 veröffentlichte die Bundesregierung ihre Antwort auf eine Kleine Anfrage der Bundestagsfraktion Bündnis 90/Die Grünen. Die Bundestagsdrucksache 21/7880 liefert erstmals einen umfassenderen Einblick in das Ausmaß der problematischen Investments.
Nach Angaben des Bundesamtes für Soziale Sicherung (BAS) haben zwölf bundesunmittelbare Krankenkassen Geldanlagen getätigt, bei denen inzwischen Leistungsstörungen aufgetreten sind. Gemeint sind beispielsweise ausbleibende Zinszahlungen, Schwierigkeiten bei Rückzahlungen oder erhebliche Zweifel an der Werthaltigkeit der Anlagen.
Die Zahlen sind alarmierend:
- Rund 1,1 Milliarden Euro beträgt der Nominalwert der problematischen Geldanlagen bundesunmittelbarer Krankenkassen.
- Etwa 900 Millionen Euro entfallen auf immobilienbesicherte Schuldscheindarlehen.
- Weitere rund 200 Millionen Euro betreffen Inhaberschuldverschreibungen, darunter Produkte mit Bezug zu den Verius-Immobilienfonds.
- Rund 400 Millionen Euro wurden bis Ende 2025 bereits bilanziell wertberichtigt.
- Etwas mehr als 700 Millionen Euro standen weiterhin als Restbuchwerte in den Büchern.
- Mindestens eine bundesunmittelbare Pflegekasse hat ebenfalls ein problematisches immobilienbesichertes Schuldscheindarlehen erworben.
Wichtig ist die Unterscheidung: Die 1,1 Milliarden Euro sind nicht mit einem bereits endgültig feststehenden Verlust gleichzusetzen. Auch die bilanziellen Wertberichtigungen von 400 Millionen Euro bedeuten nicht zwangsläufig, dass dieser Betrag unwiederbringlich verloren ist. Durch Immobilienverkäufe, Rückzahlungen oder erfolgreiche Schadensersatzklagen könnte ein Teil des Geldes zurückfließen.
Allerdings rechnet das Bundesamt für Soziale Sicherung bei bestimmten Anlagen ausdrücklich mit weiteren Verlusten. Einige Krankenkassen haben für das Geschäftsjahr 2026 zusätzliche Wertberichtigungen angekündigt.
Die genannten 1,1 Milliarden Euro beziehen sich auf bundesunmittelbare Krankenkassen. Die problematischen Investments von Kassenärztlichen Vereinigungen und landesunmittelbaren Krankenkassen sind darin nicht vollständig enthalten. Für die betroffene Pflegekasse wurde kein gesonderter Anlagebetrag veröffentlicht.
Auch die Pflegeversicherung ist betroffen
Für die Leser von altenpflege.team ist eine Feststellung besonders brisant: Der Skandal betrifft nicht ausschließlich die gesetzliche Krankenversicherung.
Die Bundesregierung bestätigt ausdrücklich, dass auch eine bundesunmittelbare Pflegekasse ein immobilienbesichertes Schuldscheindarlehen erworben hat, bei dem Leistungsstörungen aufgetreten sind.
Welche Pflegekasse betroffen ist, wie hoch das Investment ausfiel und welcher konkrete Schaden entstanden ist, geht aus der veröffentlichten Antwort nicht hervor.
Damit ist nicht belegt, dass Pflegekassen insgesamt Verluste in dreistelliger Millionenhöhe erlitten haben. Die bekannten hohen Summen betreffen vor allem Krankenkassen und Kassenärztliche Vereinigungen. Dennoch zeigt der Fall, dass auch Gelder innerhalb der sozialen Pflegeversicherung von problematischen Anlageentscheidungen betroffen sein können.
Das ist angesichts der angespannten Finanzlage der Pflegeversicherung besonders schwer vermittelbar.
Pflegebedürftige und Angehörige erleben seit Jahren, dass die gesetzliche Pflegeversicherung nur einen Teil der tatsächlichen Pflegekosten übernimmt. Gleichzeitig stehen ambulante Pflegedienste und stationäre Pflegeeinrichtungen unter erheblichem wirtschaftlichem Druck.
Wenn in dieser Situation auch noch Rücklagen der Sozialversicherung durch fragwürdige Finanzgeschäfte gefährdet werden, entsteht ein massives Glaubwürdigkeitsproblem.
Wie konnte das Geld in riskante Immobiliengeschäfte gelangen?
Im Mittelpunkt der Affäre stehen unter anderem die sogenannten Verius-Immobilienfonds sowie immobilienbesicherte Schuldscheindarlehen.
Auf den ersten Blick können solche Anlagen vergleichsweise sicher erscheinen. Immobilien gelten vielen Anlegern als solide Sachwerte. Werden Darlehen zusätzlich durch Grundstücke oder Gebäude abgesichert, entsteht schnell der Eindruck eines überschaubaren Risikos.
Doch genau hier liegt das Problem.
Eine Immobilie ist nicht automatisch eine werthaltige Sicherheit. Besonders bei noch nicht fertiggestellten Bauprojekten hängt der tatsächliche Wert von zahlreichen Faktoren ab: Baukosten, Finanzierung, Genehmigungen, Nachfrage, Zinsen und der wirtschaftlichen Leistungsfähigkeit des Projektentwicklers.
Steigen die Baukosten, sinken die Immobilienpreise oder scheitert die Anschlussfinanzierung, kann ein vermeintlich solides Investment plötzlich erhebliche Verluste verursachen.
Hohe Renditeversprechen in einer Niedrigzinsphase
Nach Recherchen von NDR, WDR und Süddeutscher Zeitung wurden bei bestimmten Verius-Anlagen Renditen von mehr als sieben Prozent jährlich genannt.
Das ist bemerkenswert, weil viele dieser Investments aus einer Zeit stammen, in der klassische sichere Geldanlagen kaum Zinsen abwarfen.
Wer in einer solchen Marktphase sieben Prozent Rendite erzielen möchte, muss normalerweise zusätzliche Risiken eingehen. Denn eine hohe Rendite ohne entsprechendes Risiko ist am Kapitalmarkt grundsätzlich nicht zu erwarten.
Die entscheidende Frage lautet deshalb: Warum wurden solche Produkte von Einrichtungen erworben, deren wichtigste Aufgabe gerade nicht die Renditemaximierung, sondern die sichere Verwaltung von Sozialversicherungsgeldern ist?
Komplizierte Finanzkonstruktionen verschleierten möglicherweise die Risiken
Besonders kritisch ist die teilweise komplexe Struktur der Anlagen. Gelder flossen nicht immer unmittelbar in Immobilien, sondern über Wertpapiere, Fondsstrukturen oder andere Finanzierungsinstrumente.
Für die Anleger konnte es dadurch schwierig werden, die tatsächlichen wirtschaftlichen Risiken vollständig zu erkennen.
Ein Investment kann formal als Schuldverschreibung ausgestaltet sein, während sein wirtschaftlicher Erfolg letztlich von riskanten Immobilienprojekten abhängt.
Die juristische Verpackung eines Finanzprodukts macht das zugrunde liegende Geschäftsmodell jedoch nicht automatisch sicher.
Welche Krankenkassen sind betroffen?
Die gemeinsamen Recherchen von NDR, WDR und Süddeutscher Zeitung haben zahlreiche beteiligte Krankenkassen und Kassenärztliche Vereinigungen identifiziert.
Zu den öffentlich bekannt gewordenen Investments in Verius-Produkte gehören unter anderem:
- KKH Kaufmännische Krankenkasse: 47,4 Millionen Euro
- Pronova BKK: 10 Millionen Euro
- BKK Gildemeister Seidensticker: 7,9 Millionen Euro
- Novitas BKK: 5 Millionen Euro
- MKK Meine Krankenkasse: 5 Millionen Euro
- IKK Südwest: 2 Millionen Euro
- Bahn BKK: nach Medienrecherchen 40 Millionen Euro
- Viactiv Krankenkasse: nach Medienrecherchen 40 Millionen Euro
- Siemens BKK: nach Medienrecherchen 20 Millionen Euro
Auch die AOK Bremen und die BKK Pfalz wurden im Zusammenhang mit den Anlagen genannt. Für die AOK Bremen berichteten die Recherchemedien später über Verluste von rund 5,5 Millionen Euro.
Bei den aufgeführten Beträgen handelt es sich je nach Fall um veröffentlichte Anlagebeträge oder recherchierte Verlustangaben. Sie dürfen deshalb nicht ohne Weiteres zu einer einheitlichen endgültigen Schadenssumme addiert werden.
Die drei zuletzt genannten Betriebskrankenkassen äußerten sich nach den Recherchen vom September nicht konkret zu den berichteten Einzelbeträgen.
Eine Beteiligung an den fraglichen Investments bedeutet zudem nicht automatisch, dass die jeweilige Krankenkasse vorsätzlich gegen geltendes Recht verstoßen hat. Diese Frage muss für jeden Einzelfall gesondert geprüft werden.
Auch Kassenärztliche Vereinigungen verloren enorme Summen
Nicht nur Krankenkassen sind betroffen. Auch Kassenärztliche Vereinigungen, die eine wichtige Rolle bei der Organisation und Vergütung der ambulanten ärztlichen Versorgung spielen, investierten erhebliche Beträge in problematische Finanzprodukte.
Kassenärztliche Vereinigung Baden-Württemberg
Besonders drastisch ist der Fall der Kassenärztlichen Vereinigung Baden-Württemberg. Sie investierte nach den veröffentlichten Recherchen zwischen 2019 und 2022 insgesamt 50 Millionen Euro in entsprechende Verius-Produkte.
In einer Klageschrift wird angegeben, dass 96,3 Prozent der investierten Gelder verloren seien. Rechnerisch entspricht dies rund 48,15 Millionen Euro.
Die KV Baden-Württemberg geht gerichtlich gegen beteiligte Finanzunternehmen vor. Sie erhebt dabei schwere Vorwürfe hinsichtlich der Risikoaufklärung.
Die beklagten Unternehmen weisen den Vorwurf einer vorsätzlichen Täuschung zurück und verweisen unter anderem auf die den Investoren zur Verfügung gestellten Vertrags- und Risikounterlagen.
Eine abschließende gerichtliche Entscheidung über die Verantwortlichkeiten liegt nach den ausgewerteten Berichten noch nicht vor.
Kassenärztliche Vereinigung Westfalen-Lippe
Auch die KV Westfalen-Lippe steht im Zentrum der Affäre. Sie investierte nach Medienberichten 40 Millionen Euro in Verius-Produkte.
Bei einer umfassenderen Überprüfung ihrer Geldanlagen wurden insgesamt rund 200 Millionen Euro an Abschreibungen festgestellt.
Die KV Westfalen-Lippe hat rechtliche Schritte gegen ihren ehemaligen Finanzvorstand und gegen Wirtschaftsprüfer eingeleitet.
Dem früheren Finanzvorstand wird vorgeworfen, gegen interne Anlagerichtlinien verstoßen zu haben. Er bestreitet ein Fehlverhalten.
Der Fall zeigt, dass die Affäre weit über einzelne gescheiterte Immobilienfonds hinausgeht. Es geht um die grundsätzliche Frage, ob öffentliche Körperschaften die ihnen anvertrauten Mittel ausreichend professionell und regelkonform verwaltet haben.
Das Sozialgesetzbuch verlangt sichere Geldanlagen
Gesetzliche Krankenkassen und Pflegekassen dürfen mit ihren Rücklagen nicht nach denselben Maßstäben spekulieren wie private Hedgefonds oder risikofreudige Kapitalanleger.
Die rechtlichen Anforderungen sind im Sozialgesetzbuch IV geregelt.
Nach § 80 SGB IV müssen Sozialversicherungsträger ihre Mittel so anlegen und verwalten, dass:
- ein Verlust ausgeschlossen erscheint,
- ein angemessener Ertrag erzielt wird und
- eine ausreichende Liquidität gewährleistet bleibt.
Diese Grundsätze haben einen guten Grund. Sozialversicherungsbeiträge sind keine freiwilligen Risikoinvestitionen. Sie werden erhoben, um gesetzlich vorgesehene Leistungen und die Funktionsfähigkeit der sozialen Sicherungssysteme zu finanzieren.
Allerdings bedeutet ein später eingetretener Verlust nicht automatisch, dass die Anlage bereits beim Erwerb rechtswidrig war.
Entscheidend ist unter anderem, welche Risiken zum damaligen Zeitpunkt erkennbar waren, welche Sicherheiten tatsächlich bestanden und ob die Verantwortlichen ihre Prüfpflichten erfüllt haben.
Die Bundesregierung verweist darauf, dass bestimmte Schuldverschreibungen zum Erwerbszeitpunkt grundsätzlich unter die gesetzlich zugelassenen Anlageformen fielen.
Das entbindet die jeweiligen Entscheidungsträger jedoch nicht von der Pflicht, die wirtschaftliche Sicherheit der Anlagen zu beurteilen.
Wo war die staatliche Aufsicht?
Eine der unangenehmsten Fragen betrifft die staatlichen Kontrollbehörden.
Für bundesunmittelbare Krankenkassen und Pflegekassen ist das Bundesamt für Soziale Sicherung zuständig. Bei landesunmittelbaren Trägern und Kassenärztlichen Vereinigungen übernehmen entsprechende Landesbehörden die Aufsicht.
Die Bundesregierung räumt ein, dass die zuständigen Stellen bereits Jahre vor dem Bekanntwerden des Skandals von bestimmten Anlagen wussten.
Schon 2017 wurde bei einer Prüfung ein immobilienbesichertes Schuldscheindarlehen festgestellt. Im Jahr 2019 wurde eine Anlage in eine Verius-Schuldverschreibung bekannt.
Konkrete Leistungsstörungen waren damals nach Regierungsangaben nicht erkennbar. Die Prüfer empfahlen allerdings, ein qualifiziertes Risikomanagement aufzubauen.
In den Jahren 2020 bis 2022 waren Verius-Anlagen zudem Gegenstand mehrerer aufsichtsrechtlicher Prüfungen.
Erst im September 2023 veröffentlichte das Bundesamt für Soziale Sicherung ein Rundschreiben, in dem die Anforderungen an die Besicherung bestimmter Immobiliendarlehen präzisiert wurden.
Besonders wichtig war dabei die Feststellung, dass die Sicherheit bereits zum Zeitpunkt der Darlehensvergabe in ausreichender Höhe vorhanden sein muss. Der bloß prognostizierte Wert eines künftig fertiggestellten Bauprojekts reicht dafür nicht aus.
Das wirft eine naheliegende Frage auf: Hätten die Risiken bereits früher erkannt und die Anlagen konsequenter hinterfragt werden müssen?
Die Antwort darauf ist Gegenstand der laufenden Aufarbeitung. Dennoch zeigt die Chronologie, dass problematische Anlageformen über Jahre bekannt waren, bevor die Verluste ihre heutige Dimension erreichten.
Währenddessen wird in der Pflege um jeden Euro gerungen
Die Affäre bekommt eine besondere gesellschaftliche Brisanz, wenn man sie mit dem Alltag in der professionellen Pflege vergleicht.
In Pflegeheimen und ambulanten Diensten geht es täglich um Personalbesetzung, Vergütungsverhandlungen, steigende Betriebskosten und die Finanzierung einer bedarfsgerechten Versorgung.
Pflegebedürftige müssen erhebliche Eigenanteile tragen. Angehörige machen sich Sorgen, ob das vorhandene Einkommen und Vermögen langfristig ausreichen. Pflegekräfte erleben, dass Zeit und Personal häufig knapp bemessen sind.
Gleichzeitig müssen Einrichtungen Investitionen in moderne Arbeitsmittel, Digitalisierung, Gebäude und Personalentwicklung finanzieren.
Vor diesem Hintergrund ist es kaum vermittelbar, dass Einrichtungen des Sozialversicherungssystems erhebliche Rücklagen in komplexe Immobilienfinanzierungen investiert haben, deren Risiken offenbar nicht überall ausreichend beherrscht wurden.
Natürlich darf man dabei die Finanzkreisläufe nicht vermischen. Die Rücklagen einer Krankenkasse stehen nicht automatisch für zusätzliche Pflegeleistungen zur Verfügung. Auch könnten die bekannt gewordenen Anlageverluste nicht einfach unmittelbar in zusätzliche Pflegekräfte oder höhere Pflegebudgets umgerechnet werden.
Die gesetzliche Krankenversicherung und die soziale Pflegeversicherung besitzen unterschiedliche Finanzierungs- und Leistungsstrukturen.
Dennoch bleibt die grundlegende Kritik bestehen: Wer von Versicherten höhere Beiträge verlangt und zugleich auf die begrenzten finanziellen Möglichkeiten des Sozialversicherungssystems verweist, muss beim Umgang mit den vorhandenen Mitteln höchste Sorgfalt beweisen.
Müssen Versicherte jetzt höhere Beiträge bezahlen?
Eine direkte und eindeutig bezifferbare Beitragserhöhung aufgrund der Immobilienverluste lässt sich derzeit nicht nachweisen.
Die Beitragssätze der gesetzlichen Krankenversicherung und der sozialen Pflegeversicherung werden von verschiedenen Faktoren beeinflusst. Dazu gehören die Ausgabenentwicklung, Einnahmen, gesetzliche Vorgaben und die Finanzlage der jeweiligen Versicherungsträger.
Bei den Krankenkassen spielen außerdem die individuellen Zusatzbeiträge eine Rolle.
Fehlinvestitionen können die Vermögenslage einer betroffenen Kasse verschlechtern und ihre finanziellen Handlungsspielräume einschränken. Daraus folgt jedoch nicht automatisch, dass ein bestimmter Beitragssatz wegen eines konkreten Fondsverlustes erhöht wird.
Für die soziale Pflegeversicherung ist bislang ebenso wenig ein konkreter Beitragseffekt aus dem bekannt gewordenen Investment einer Pflegekasse belegt.
Das Problem liegt vielmehr in der zusätzlichen Belastung eines ohnehin angespannten Systems.
Jeder dauerhaft verlorene Euro schwächt die finanzielle Substanz des betroffenen Trägers. Gerade deshalb müssen die Verantwortlichen alles rechtlich und wirtschaftlich Vertretbare unternehmen, um Schäden zu begrenzen und mögliche Ansprüche durchzusetzen.
Wer trägt die Verantwortung für die Fehlinvestitionen?
Die Verantwortung kann auf mehreren Ebenen liegen.
1. Die Vorstände der Sozialversicherungsträger
Vorstände und zuständige Entscheidungsträger müssen sicherstellen, dass Geldanlagen den gesetzlichen Vorgaben und internen Anlagerichtlinien entsprechen.
Wer komplexe Finanzprodukte erwirbt, muss deren Funktionsweise und Risiken ausreichend prüfen lassen. Sich ausschließlich auf attraktive Renditeversprechen oder externe Gutachten zu verlassen, kann bei unzureichender eigener Prüfung problematisch sein.
2. Externe Finanzberater und Produktanbieter
Auch Banken, Fondsanbieter und Berater stehen im Fokus.
Mehrere betroffene Einrichtungen werfen beteiligten Finanzunternehmen vor, die Risiken nicht angemessen dargestellt zu haben.
Die Gegenseite bestreitet entsprechende Vorwürfe. Sie verweist unter anderem darauf, dass Anleger anhand der bereitgestellten Unterlagen über Risiken und eigene Prüfpflichten informiert worden seien.
Ob Beratungsfehler, unzureichende Aufklärung oder andere Pflichtverletzungen vorliegen, müssen die zuständigen Gerichte klären.
3. Wirtschaftsprüfer und externe Gutachter
Nach Medienberichten wurden bestimmte Anlageprodukte im Vorfeld auch juristisch und regulatorisch begutachtet.
Solche Einschätzungen können helfen, die formale Zulässigkeit einer Anlage zu beurteilen. Sie ersetzen jedoch nicht zwingend die wirtschaftliche Prüfung der tatsächlichen Ausfallrisiken.
Ein rechtlich grundsätzlich zulässiges Finanzprodukt kann wirtschaftlich dennoch ungeeignet sein.
4. Die staatlichen Aufsichtsbehörden
Schließlich muss geprüft werden, ob die bestehenden Kontrollmechanismen ausreichend waren und ob die Behörden bei erkennbaren Risiken rechtzeitig reagiert haben.
Die Aufsicht hat nicht die Aufgabe, jede einzelne Anlageentscheidung selbst zu treffen. Sie muss jedoch im Rahmen ihrer gesetzlichen Befugnisse auf die Einhaltung der rechtlichen Vorgaben hinwirken.
Drohen persönliche Haftung und Schadensersatzforderungen?
Grundsätzlich können bei nachgewiesenen Pflichtverletzungen Schadensersatzansprüche entstehen.
Ob ein Vorstand persönlich haftet, hängt jedoch von den konkreten gesetzlichen Voraussetzungen, den jeweiligen Pflichten, einem möglichen Verschulden und dem nachweisbaren Schaden ab.
Eine schlechte Anlageentscheidung allein reicht nicht zwangsläufig für eine persönliche Haftung.
Die KV Westfalen-Lippe hat bereits Klagen gegen ihren früheren Finanzvorstand und gegen Wirtschaftsprüfer erhoben.
Auch andere betroffene Körperschaften versuchen, Verluste auf dem Rechtsweg zurückzuholen.
Die Gerichtsverfahren könnten wegweisend werden. Sie werden nicht nur über mögliche Schadensersatzzahlungen entscheiden, sondern auch darüber, welche Sorgfaltsmaßstäbe beim Umgang mit öffentlichen Sozialversicherungsmitteln gelten.
Politik plant strengere Regeln für Geldanlagen
Die Bundesregierung hat inzwischen gesetzgeberischen Handlungsbedarf erkannt.
In ihrer Antwort vom September 2026 verweist sie auf einen am 15. Juli 2026 beschlossenen Gesetzentwurf, der vorsieht, die bisherige Anlageform immobilienbesicherter Schuldscheindarlehen nach § 83 Absatz 1 Nummer 6 SGB IV zum 1. Januar 2027 aus dem zulässigen Anlagekatalog zu streichen.
Es handelt sich dabei um eine angekündigte gesetzliche Änderung. Ob und in welcher endgültigen Fassung die Regelung in Kraft tritt, hängt vom weiteren Gesetzgebungsverfahren ab.
Bereits seit 2023 sind bestimmte nachrangige Geldanlagen im Insolvenzverfahren für Sozialversicherungsträger gesetzlich ausgeschlossen.
Die Bundesregierung stellt außerdem in Aussicht, nach vollständiger Aufklärung zu prüfen, ob der Erwerb komplexer Anleihen weiter eingeschränkt werden sollte.
Ob diese Maßnahmen ausreichen, ist allerdings fraglich.
Ein Verbot einzelner Finanzprodukte verhindert nicht automatisch, dass künftig andere komplexe Anlageformen mit vergleichbaren Risiken angeboten werden.
Entscheidend ist deshalb nicht nur die rechtliche Zulässigkeit einer Anlage, sondern auch die Fähigkeit der zuständigen Stellen, ihre wirtschaftlichen Risiken zu verstehen und realistisch einzuschätzen.
Welche Konsequenzen jetzt notwendig sind
Der Skandal sollte nicht mit einigen Gerichtsverfahren und verschärften Anlagerichtlinien abgeschlossen werden. Notwendig ist eine umfassende Aufarbeitung, die über einzelne betroffene Krankenkassen hinausgeht.
Vollständige Transparenz über die betroffenen Anlagen
Die Öffentlichkeit sollte erfahren, welche Sozialversicherungsträger in welchem Umfang betroffen sind, welche Beträge bereits abgeschrieben wurden und welche Rückflüsse noch realistisch erscheinen.
Vertraulichkeitsinteressen und laufende Verfahren müssen berücksichtigt werden. Sie dürfen jedoch nicht pauschal dazu führen, dass der Umgang mit erheblichen Sozialversicherungsmitteln dauerhaft im Dunkeln bleibt.
Unabhängige Überprüfung der Anlageentscheidungen
Es muss nachvollziehbar werden, wer die jeweiligen Investitionen empfohlen, geprüft und genehmigt hat.
Dazu gehört auch die Frage, ob Warnsignale ignoriert wurden und welche Rolle externe Berater oder Gutachten spielten.
Konsequente Durchsetzung berechtigter Schadensersatzansprüche
Wo Pflichtverletzungen nachgewiesen werden, sollten die betroffenen Körperschaften bestehende Ansprüche konsequent verfolgen.
Dabei müssen allerdings auch die Erfolgsaussichten und Kosten der jeweiligen Verfahren berücksichtigt werden.
Besseres Risikomanagement
Sozialversicherungsträger benötigen klare Vorgaben zur Bewertung von Finanzprodukten, zu ausreichenden Sicherheiten, zur Risikostreuung und zu internen Kontrollverfahren.
Komplexe Anlageprodukte dürfen nicht allein deshalb als sicher betrachtet werden, weil sie eine formal zulässige Wertpapierstruktur besitzen.
Wirksamere staatliche Kontrolle
Auch die Aufsicht muss aus den Vorgängen lernen. Regelmäßige Prüfungen sind nur dann ausreichend, wenn sie die tatsächlichen wirtschaftlichen Risiken erfassen und erkannte Probleme rechtzeitig zu Konsequenzen führen.
Ein gefährlicher Vertrauensverlust für das gesamte Sozialversicherungssystem
Die gesetzliche Kranken- und Pflegeversicherung beruht auf dem Solidarprinzip.
Millionen Beschäftigte und Arbeitgeber zahlen Beiträge, damit bei Krankheit und Pflegebedürftigkeit eine verlässliche Absicherung besteht.
Dieses System funktioniert langfristig nur, wenn die Versicherten darauf vertrauen können, dass ihre Beiträge verantwortungsvoll verwaltet werden.
Die Immobilienaffäre beschädigt dieses Vertrauen.
Besonders problematisch ist der Zeitpunkt. Während die Finanzierung von Gesundheit und Pflege politisch intensiv diskutiert wird, entsteht der Eindruck, dass einerseits immer neue finanzielle Belastungen notwendig seien, andererseits aber erhebliche Rücklagen durch zweifelhafte Anlageentscheidungen gefährdet wurden.
Dieser Eindruck muss durch transparente Aufklärung und nachvollziehbare Konsequenzen beantwortet werden.
Gleichzeitig wäre es falsch, sämtliche gesetzlichen Krankenkassen oder Pflegekassen unter Generalverdacht zu stellen. Nach Recherchen der Stiftung Warentest hat sich die Mehrheit der untersuchten Krankenkassen nicht an den fraglichen Investments beteiligt.
Gerade deshalb ist eine differenzierte Betrachtung wichtig: Verantwortlich sind diejenigen, die problematische Entscheidungen getroffen oder bestehende Kontrollpflichten verletzt haben – soweit dies nachgewiesen werden kann.
Fazit: Bei der Pflege wird gespart, bei Finanzanlagen wurden Millionen riskiert
Der Skandal um die Immobilieninvestments von Krankenkassen und Kassenärztlichen Vereinigungen ist mehr als eine Geschichte über gescheiterte Fonds und misslungene Finanzierungen.
Er berührt eine zentrale Frage unseres Sozialstaates: Wie verantwortungsvoll gehen die Institutionen mit den Geldern um, die ihnen Millionen Menschen anvertrauen müssen?
Die bisher bekannten Zahlen sind erschreckend. Rund 1,1 Milliarden Euro an problematischen Anlagen allein bei bundesunmittelbaren Krankenkassen, bereits 400 Millionen Euro an bilanziellen Wertberichtigungen und die Beteiligung mindestens einer Pflegekasse verlangen eine umfassende Aufklärung.
Wie hoch der endgültige Schaden ausfallen wird, bleibt abzuwarten. Ebenso muss geklärt werden, welche Verantwortlichen tatsächlich gegen Pflichten verstoßen haben.
Für die professionelle Pflege bleibt dennoch ein bitterer Beigeschmack.
Während Pflegekräfte täglich um eine menschenwürdige Versorgung kämpfen, Angehörige steigende Kosten schultern und Pflegeeinrichtungen um ihre wirtschaftliche Existenz ringen, haben andere Akteure des Sozialversicherungssystems enorme Beträge in Finanzprodukte investiert, die sich als hochproblematisch erwiesen haben.
Unsere Meinung bei altenpflege.team: Wer Sozialversicherungsbeiträge verwaltet, trägt eine besondere Verantwortung. Sicherheit, Transparenz und der Schutz der Versicherten müssen Vorrang vor attraktiven Renditeversprechen haben. Wenn diese Grundsätze missachtet wurden, darf es nicht bei politischen Erklärungen bleiben. Dann müssen auch persönliche und rechtliche Konsequenzen geprüft werden.
Denn das Vertrauen in die Kranken- und Pflegeversicherung ist zu wichtig, um es durch vermeidbare Finanzrisiken aufs Spiel zu setzen.
Quellen und weiterführende Informationen
- Deutscher Bundestag: Drucksache 21/7880 – Antwort der Bundesregierung zu risikoreichen Immobilienfondsinvestments, 4. September 2026
- Tagesschau: Krankenkassen verlieren mindestens 170 Millionen Euro, 17. Juli 2026
- Tagesschau: Weitere Millionenverluste durch fragwürdige Anlagen, August 2026
- Tagesschau: Krankenkassen droht womöglich Milliardenverlust, September 2026
- Tagesschau: Neue Details zu Anlage-Verlusten bei Krankenkassen, 23. September 2026
- Stiftung Warentest: Chronik eines Versagens – Wie Krankenkassen dreistellige Millionenbeträge versenkten, Oktober 2026
Redaktioneller Stand: 17. Oktober 2026. Die Angaben zu Anlagevolumen und Wertberichtigungen beruhen insbesondere auf der Bundestagsdrucksache 21/7880. Einzelne Verlusthöhen und Verantwortlichkeiten sind weiterhin Gegenstand laufender Untersuchungen und Gerichtsverfahren.
Das könnte Sie auch interessieren:


Examinierter Altenpfleger (seit 2016) und Blogger aus Leidenschaft (seit 1999). Betreiber von Altenpflege.team und weiteren Blogs für Verbraucher und zum Thema Nachhaltigkeit. Zudem Vater von zwei erwachsenen Kindern, für den Emphatie und Humor einfach zum Leben dazu gehören.